

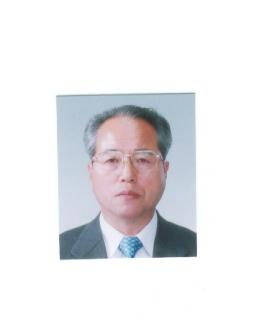
押木 知義 税理事務所
| 1 | 東京都 | 押木 知義 税理事務所 |
|---|
|
� 仝朕佑粒�業及び法人の設立支援 �◆\畧蚤从�の提案(個人及び法人の事業 所得者の節税対策、相続税の節税対策 �� 日本政策金融公庫殻の融資紹介 税務会計業務を通じトータルなサポー トを提供し、皆様が安心して仕事に専 心できるよう頑張ります |

| 職員人数 | 税理士1人 その他1人 |
|---|---|
| 所長の年齢 | 81歳 |
| 職員平均年齢 | 62歳 |
| 営業時間 | 9:30〜18:00 土 日 祝日休み |
| 設立 | 平成17年 6月 |
| 所属団体など | 東京税理士会 足立支部 |
| 顧問先 | 個人事業中心に常時15件 |
| 料金 | 顧問料 法人 月額 15千円〜 個人 月額 10千円〜 |
| 対応地域について | 東京、埼玉、千葉 |
| 取扱業務 | 


|
| 得意業種 | 


|
| 対応ソフト | 
|
| 社名 | 押木 知義 税理事務所 |
|---|---|
| 住所 | 東京都足立区保木間3-12-5 TMビル202 |
| アクセス方法 | 東部伊勢崎線 〔竹ノ塚〕駅から徒歩15分 地下鉄日比谷線 〔竹ノ塚〕駅から徒歩15分 |
押木 知義 税理事務所の税金相談履歴
贈与税について
こんにちは。
はじめまして。
2012年に住宅を購入した際に親から500万の贈与をうけました。
2013年の確定申告では所得税の確定申告は行ったのですが、贈与税の申告については知らず行っておりませんでした。
また、確定申告の際に税理士さんに相談したのですが、贈与税の申告については何も教えていただけませんでした。(贈与を受けたことは言っております)
最近になって所得税の確定申告で修正があり、その際に「贈与税の申告はしておりますか?」との話を聞き始めて知りました。
親に返却することを考慮すれば贈与税は払わなくてもよいのでしょうか?
一時は贈与として受け取りましたが返却することに変えることはできるでしょうか?
よろしくお願いいたします。
Re:贈与税について
贈与税の課税は事実関係により判断されます。
親からの500万円を借入金としたい場合の対応方法。
500万円の金銭貸借契約書を作成する。
(返済方法、借入期間、利息の条件を契約書に入れる)
上記に従って借入金の返済を行う。
(貴方の預金から親の預金に振込む)
親子間の金銭の貸借は、その事実認定が非常の難しく、税務当局は、金銭貸借と簡単に認められないようだが
貴方が契約書に掲げた返済条件で返済可能であり、又
返済が実行されているなら、贈与税は課税されないでしょう
参考
平成24年1月1日以後直系尊属から住宅資金等の贈与
を受けた場合1500万円まで非課税の制度も在ります。
親からの500万円を借入金としたい場合の対応方法。
500万円の金銭貸借契約書を作成する。
(返済方法、借入期間、利息の条件を契約書に入れる)
上記に従って借入金の返済を行う。
(貴方の預金から親の預金に振込む)
親子間の金銭の貸借は、その事実認定が非常の難しく、税務当局は、金銭貸借と簡単に認められないようだが
貴方が契約書に掲げた返済条件で返済可能であり、又
返済が実行されているなら、贈与税は課税されないでしょう
参考
平成24年1月1日以後直系尊属から住宅資金等の贈与
を受けた場合1500万円まで非課税の制度も在ります。
会社の寮にすんでいます
会社の寮にすんでいます。アフィリエイトや、色々なネットビジネスを副業としてやりたいのですが、個人事業主扱いで確定申告のとき寮費から地代家賃按分とかできるんですか?できるなら何パーセントが妥当ですか?ほかの
電気代とかの分も経費按分できますか?
電気代とかの分も経費按分できますか?
Re:会社の寮にすんでいます
まず所得区分が事業所得か雑所得なのかの判断が必要です、会社の寮に入居していることから給与所得が有りますので、雑所得に該当すると思われます。
雑所得の場合は青色申告は出来ませんのでその点が不利になります。
雑所得でも収入を得る為に直接、間接を問わず必要な支払等は経費になります。
家事関連費といいますが、地代家賃や水道光熱費のように私生活分野及び事業遂行上ともに必要な金額の集合体と考えられ、その支払総額を使用割合や面積按分等で経費に算入することが出来ます。
実態に合った按分なら認められます。
雑所得の場合は青色申告は出来ませんのでその点が不利になります。
雑所得でも収入を得る為に直接、間接を問わず必要な支払等は経費になります。
家事関連費といいますが、地代家賃や水道光熱費のように私生活分野及び事業遂行上ともに必要な金額の集合体と考えられ、その支払総額を使用割合や面積按分等で経費に算入することが出来ます。
実態に合った按分なら認められます。
仕訳を教えてください。
ドライバーやペンチなどの工具の仕分けなのですが、有形固定資産の工具器具備品にするとしたら、帳簿などできちんと管理をしなくてはいけなくて、大変なので、経費の備品にしたほうが、管理をしなくてもいいと聞いたのですが、本当ですが、どちらでも好きなほうを仕訳したらいいのですか、教えてください。
Re:仕訳を教えてください。
ドライバー等の工具、器具備品は一個あたりの購入金額により、
10万円未満なら消耗品費(経費勘定)として支払った年度の必要経費になり、
10万円以上なら工具、器具備品(資産勘定)としてその経費算入は耐用年数に応じて減価償却をすることにより必要経費に算入されることになります。
以下が仕訳です
経費勘定に該当なら
消耗品費 99,750 現金 99,750
資産勘定に該当なら
工具、器具備品 126,000 現金 126,000
10万円未満なら消耗品費(経費勘定)として支払った年度の必要経費になり、
10万円以上なら工具、器具備品(資産勘定)としてその経費算入は耐用年数に応じて減価償却をすることにより必要経費に算入されることになります。
以下が仕訳です
経費勘定に該当なら
消耗品費 99,750 現金 99,750
資産勘定に該当なら
工具、器具備品 126,000 現金 126,000
財産分割協議書について
今年3月に父がなくなったのですが、田舎に土地があります、この土地についての『財産分割協議書』というのが妹から送られてきました、妹の旦那の名義(ここではHさんにします)になると書いてあり、下に母や妹や私の名前が書かれています、私は嫁いでいて妹はHさんに養子に来てもらい結婚し、両親と同居していました、しかし妹家族と母の間で諍いが絶えず、母は私に『おじいちゃんの土地の分け前もらってそれをお玉金にしてどこか施設に入りたいんだけど』と言い出しました、妹からどんな説明をうけいるのかわかりませんが、この『財産分割協議書』というのはMさんの名義とし土地の相続権を放棄しますという書類なのでしょうか?妹達はもうすぐみでも手続きするようですが、母はその相当の金額を妹達に請求できるのでしょうか?
無知ですいません、宜しくお願いいたします。
無知ですいません、宜しくお願いいたします。
Re:財産分割協議書について
遺産分割協議書(以下協議書という)は相続人の誰が、どの財産を相続するか決定する大切な書類です。
質問の内容から判断しますと,貴女とお母様はご不満のようですので、それに沿った回答をいたします。
まず、各相続人には其々法定相続があります。
母1/2 貴女と妹及びその夫1/6 夫が養子縁組のため
妹から送付された、協議書に納得いかない場合は、署名捺印せずに、全相続人で遺産の分割をどのようにするか
話し合って、納得がいったら再度協議書を作成し、署名捺印(印鑑証明書や住民票も必要)してください。
なお、遺産分割の方法には
?現物分割(不動産を相続割合で共有所有)
?換価分割(不動産を売却し、相続割合で現金で分配)
?代償分割(不動産を妹の夫に相続してもらい、妹の夫
から、貴女とお母さんの相続割合に対応する現金等を
受取る)
相続では協議書がなななか整わない事が多いです、相続人全員で、あまり我を出さず話し合いましょう。
協議書が整はないと、相続による、不動産の名義変更が
出来ない他、不利益もあります。
開業について
ご質問です。
現在企業の取締役についております。近い将来、趣味の一環で別事業の新会社を設立しようと検討中です。出来れば当面現職は継続していきたいと思っております。現職と新職を平行して業務することで、現職場に新会社を設立したことが悟られないようにするにはどうすれば良いでしょうか?宜しくお願いいたします。
現在企業の取締役についております。近い将来、趣味の一環で別事業の新会社を設立しようと検討中です。出来れば当面現職は継続していきたいと思っております。現職と新職を平行して業務することで、現職場に新会社を設立したことが悟られないようにするにはどうすれば良いでしょうか?宜しくお願いいたします。
Re:開業について
会社設立に関しては、官公庁から貴方の勤務先に連絡はされませんので、ご安心ください。
会社設立後、貴方はご自身の会社から役員報酬(乙欄給与扱い)を得ることになります、この報酬と現在お勤め先からの2箇所の給与所得者となります。
翌年の3月15日までに、所轄税務署に所得税の確定申告書を提出し、不足分があれば納税することになります。
この確定申告は住民税の申告も兼ねております、勤務先の給与以外の住民税は “普通徴収” を選択することにより、勤務先には同社の給与に対応する住民税のみが通知され “特別徴収” されます。
ご自宅に 普通徴収分 の納税通知が届きます、ご自分で納税してください。
もし、全ての給与を、特別徴収にしたり、扶養親族に
扶養手当支給基準を超える給与を払ったりすると、勤務先に連絡が入る可能性がありますので注意が必要です。
同じ地域で検索する
その他の税理士
よく検索されるキーワード
- 確定申告|
- 農業|
- 特別償却|
- 特別縁故者|
- 株式譲渡契約書|
- 配偶者控除|
- 滋賀 税理士|
- 税理士 登録|
- 相続税 相談|
- 法人税|
- 小規模企業共済|
- 会計事務所|
- 経営相談|
- 港区 税務相談|
- 決算書作成|
- 資産運用|
- 税理士 事務所|
- 雑損控除|
- 年調・社保算定|
- 税理士 紹介|
- 会社法|
- 税金対策|
- 公証人役場|
- 税理士会|
- 印紙税|
- 堀口会計|
- 株式公開支援|
- 使途不明金|
- 所得税|
- 記帳代行|
- 港区 会計事務所|
- 予定納税|
- 事業承継|
- 源泉徴収|
- 千代田区 会計事務所|
- 帳簿|
- 給与 税金|
- 伊丹市 税理士|
- 福井県 節税|
東京都税理士紹介センターの税理士検索をお使いのうえで、ご不明な点がございましたら、よくあるご質問をご覧ください。
よくあるご質問で解決できない問題や、その他ご意見などございましたら、どうぞお気軽にお問い合わせください。